
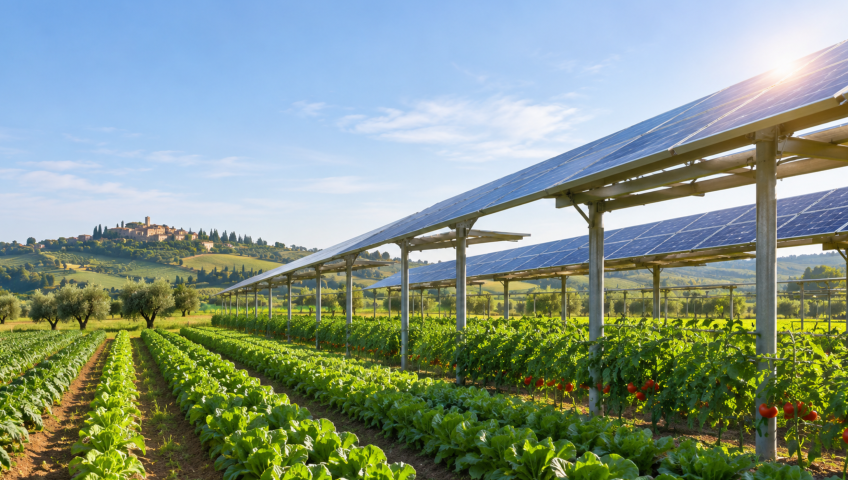
Dalla qualificazione della produzione energetica ai contratti per l’utilizzo dei terreni: i principali aspetti fiscali e giuridici al centro dei recenti approfondimenti.
Lo sviluppo dell’agrivoltaico sta riportando l’attenzione sui criteri utilizzati per qualificare la produzione di energia come attività agricola connessa. La possibilità di utilizzare contemporaneamente i terreni per la coltivazione e la produzione energetica rende infatti più complessa l’applicazione di parametri elaborati per gli impianti fotovoltaici tradizionali.
Parallelamente, recenti pronunce della Corte di Cassazione hanno approfondito il trattamento giuridico e fiscale dei contratti relativi ai terreni destinati alla realizzazione di impianti rinnovabili.
Agrivoltaico e attività agricola connessa
L’articolo 2135 del Codice civile disciplina le attività agricole connesse, tra le quali può rientrare, a determinate condizioni, la produzione di energia da fonti rinnovabili.
Nel tempo, l’Agenzia delle Entrate ha individuato specifici parametri per stabilire quando la produzione fotovoltaica possa beneficiare del trattamento fiscale previsto per le attività agricole.
Con la risposta n. 61/2025, l’Agenzia ha confermato l’applicazione di tali criteri anche all’agrivoltaico avanzato.
Come evidenziato nell’approfondimento de Il Sole 24 Ore, la diversità delle tecnologie rende tuttavia necessario interrogarsi sull’adeguatezza dei parametri esistenti. Il contemporaneo utilizzo del terreno per coltivazione e produzione energetica non è infatti sufficiente, da solo, a dimostrare l’esistenza di un rapporto di connessione.
La valutazione dovrebbe considerare l’organizzazione complessiva dell’impresa, le risorse impiegate e il ruolo effettivamente svolto dall’attività agricola rispetto a quella energetica.
Contratti sui terreni: locazione e diritto di superficie
Un secondo aspetto riguarda la concessione di terreni agricoli per la realizzazione di impianti eolici, fotovoltaici e agrivoltaici.
Con l’ordinanza n. 25213/2026, la Corte di Cassazione ha ribadito che un contratto formalmente qualificato come locazione può essere ricondotto alla costituzione di un diritto di superficie, qualora le clausole contrattuali producano effetti giuridici riconducibili a quest’ultimo.
La qualificazione deve basarsi sul contenuto del contratto e non soltanto sulla denominazione attribuita dalle parti, senza ricorrere a elementi esterni all’accordo.
La distinzione assume rilievo anche sotto il profilo fiscale: la costituzione di un diritto di superficie non equivale al trasferimento della proprietà del terreno e non comporta automaticamente l’applicazione dell’aliquota di registro del 15% prevista per determinate cessioni di terreni agricoli.
Le implicazioni per le imprese agricole
I due approfondimenti evidenziano l’importanza di valutare attentamente sia il rapporto tra attività agricola e produzione energetica, sia le condizioni contrattuali previste per l’utilizzo dei terreni.
In particolare, la corretta qualificazione delle attività e dei contratti può incidere sul trattamento fiscale degli investimenti energetici e dei corrispettivi percepiti dai proprietari.
Per le imprese agricole e gli operatori del settore diventa quindi fondamentale verificare l’effettiva integrazione delle attività energetiche nell’organizzazione aziendale e la coerenza tra gli effetti dei contratti e la loro qualificazione giuridica.